Денежная база и QE
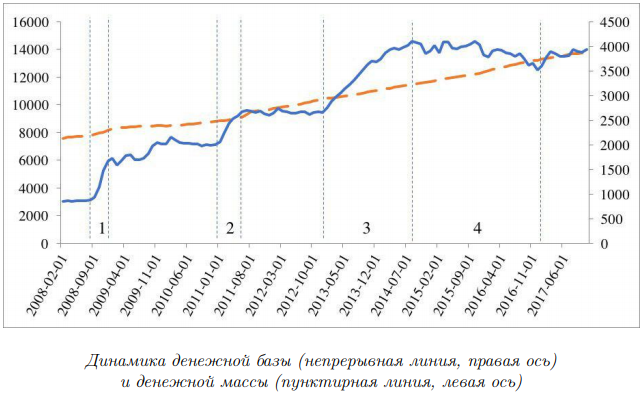
На рисунке вы видите динамику денежной базы и денежной массы в США с февраля $2008$
года по ноябрь $2017$ года. Значительные скачки в $2008,2011$ и значительный рост с конца $2012$ по середину $2014$ связаны с проведением политики количественного смягчения (quantitative easing – $QE$ ). При этом в динамике денежной массы таких значительных изменений не наблюдалось.
Напомним, что весной $2008$ года один из крупнейших инвестиционных банков Bear Stearns был на грани банкротства, после чего его выкупил JP Morgan Chase. Осенью $2008$ года государству пришлось спасать свои ипотечные компании Fannie Mae и Freddie Mac, через неделю объявил о банкротстве банк Lehman Brothers, на следующий день проблемы начались у крупной страховой компании AIG.
После окончания финансового кризиса ФРС принялась за обновление требований по достаточности и рискованности капитала у коммерческих банков, введение ограничений на осуществление сделок с небанковскими финансовыми институтами и т. п. В $2010$ году был выпущен акт Додда-Франка, который был направлен на ужесточение регулирования банковского сектора. В $2012$ году ФРС объявила о том, что требования Базеля $II.5$ полностью применены, и они переходят к вводу правил третьего Базельского соглашения, которые также нацелены на контроль над небанковскими финансовыми институтами. Так, например, с $2012$ года ФРС ввела требования для компаний с большим объёмом торговли финансовыми активами относительно величины буфера капитала (market risk capital rule): компания с большим объёмом торговли активами на рынке должна иметь не $2,5\%$ буферного капитала, а $7\%$. Помимо этого, ФРС выплачивает проценты по резервам, которые коммерческие банки держат в Центральном банке: так, с $2009$ г. по декабрь $2015$ г. эта ставка составляла $0,25\%$, затем поднялась до $0,5\%$ и на данный момент достигла $1,5\%$.
- а)
Как связаны показатели денежной базы и денежной массы? Приведите обоснование, почему их соотношение в теории может изменяться.
(б) Объясните, почему во время проведения каждой из трёх фаз количественного смягчения рост денежной базы не был связан с аналогичным ростом денежной массы (участки $1,2$ и $3$ на графике).
(в) На участке $4$ (с лета $2014$ г. по окончание $2016$ г.) можно видеть, что денежная масса продолжает расти с практически неизменным темпом на фоне падения денежной базы. С чем может быть связана такая противоположная динамика этих двух показателей?
(г) Какой эффект могло оказать увеличение доходности по обязательным и избыточным резервам на динамику денежной базы?