NPV — это не все
Рассмотрим проект, предполагающий инвестиции в размере $I$ и денежные потоки (доход или убытки) в размерах $C_1$ и $C_2$ через $1$ и $2$ года соответственно. Известно, что инвестор $A$, принимая во внимание ставку дисконтирования $r_A\%$, не принял бы данный проект, а инвестор $B$, рассматривающий ставку $r_B\%>r_A\%$, принял бы проект. Считайте, что оба инвестора принимали решения, рассчитывая чистую приведенную стоимость $(NPV)$.
- а)
Какие факторы могут влиять на ставку дисконтирования, с помощью которой инвесторы могут принимать решения о принятии проектов?
- б)
Определите возможные пары $(C_1, C_2)$, удовлетворяющих условиям задачи, при различных значениях $I>0$.
- в)
Как известно, инвесторы могут не только ориентироваться на величину чистой приведенной стоимости. Они используют и другие показатели, например, внутренняя норма доходности, окупаемость, балансовая рентабельность, индекс рентабельности и другие. На диаграмме ниже вы можете наблюдать результаты опроса финансовых директоров о том, какие методы чаще всего применяются в их компаниях для оценки инвестиционных проектов.
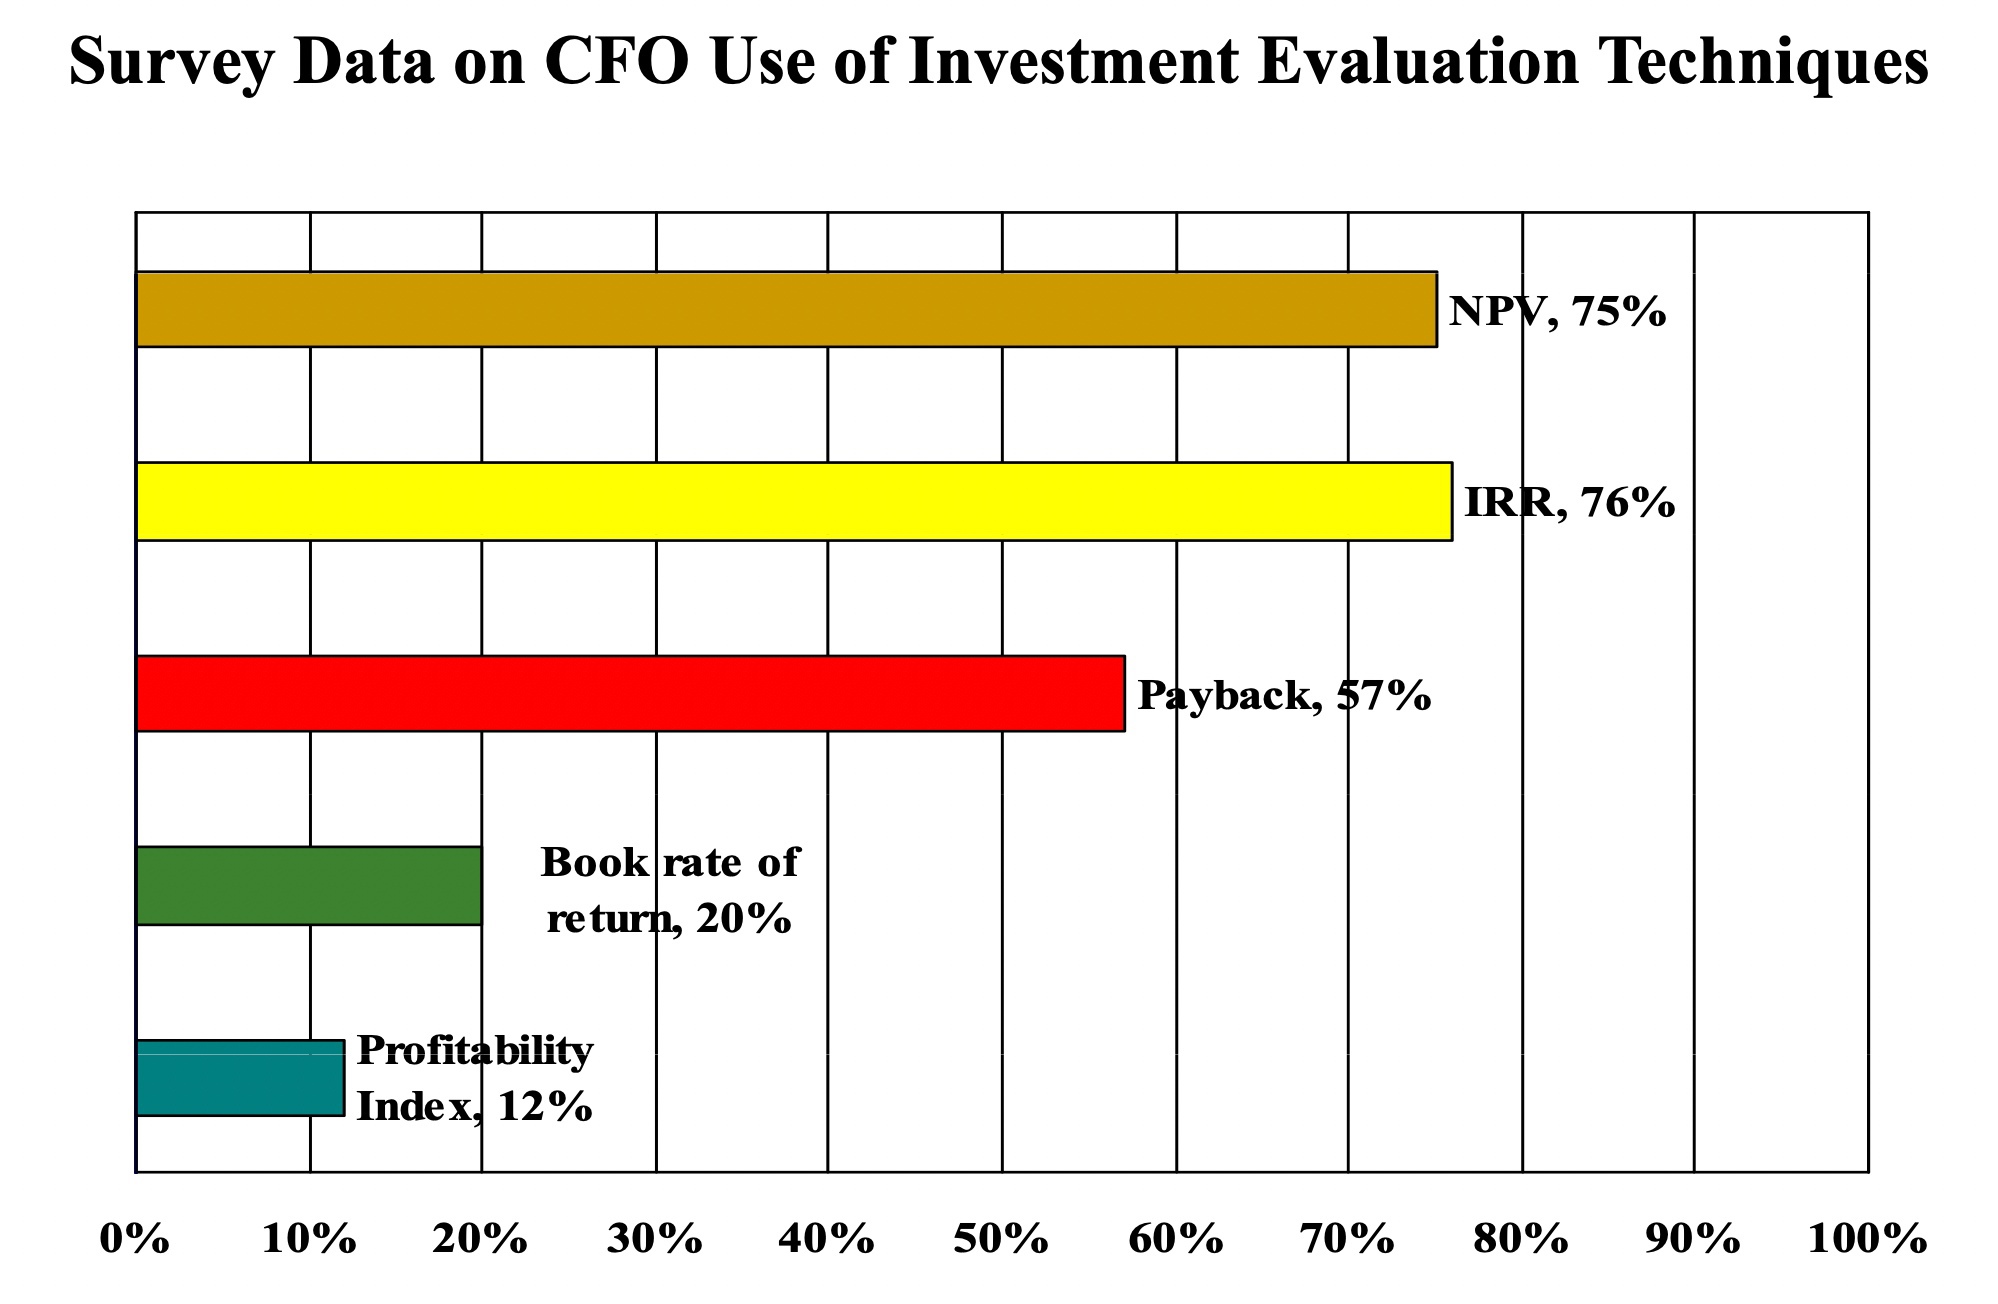
Источник: J. R. Graham and C. R. Harvey. The Theory and Practice of Finance: Evidence from the Field. Journal of Financial Economics 61 (2001), С. 187–243, 2001
Назовите и опишите причины, по которым чистая приведенная стоимость не может быть универсальным показателем, с помощью которого инвесторы могут принимать решения о принятия проектов?